
18 octobre 2026, 15 h 26
Les retraités ne sont pas des assistés sociaux, mais les créanciers et les donateurs de l’État !!!
Poursuivons la publication d’hier, « De combien l’État vole-t-il le futur retraité roumain ? » — en faisant cette fois le calcul au salaire moyen.
En bref — hier j’ai fait le compte pour le Roumain payé toute sa vie au salaire minimum. Aujourd’hui nous le faisons pour celui qui est payé au salaire moyen brut de l’économie — 9 497 lei, selon ce qu’a rapporté l’Institut national de la statistique pour août 2026. Et la réponse est plus dure encore : mieux tu es payé pour ton travail, plus tu fais don à l’État.
En 45 ans de travail, notre homme verse à la retraite 2 374,25 lei par mois — 1 282 095 lei au total, sans un leu d’intérêts. S’il avait été laissé libre de les déposer chaque mois à la banque, à 5 % par an, il serait parti à la retraite avec 3 720 556 lei — après que l’État eut déjà prélevé son impôt sur les intérêts et sa contribution santé !
En échange, l’État lui donne une pension de 4 367 lei bruts (4 107 lei en main) et un Pilier II d’environ 884 000 lei. S’il meurt à 85 ans, il aura reçu en tout 1,93 million. S’il meurt à 75 ans, 1,41 million.
L’écart — entre 1,79 et 2,31 millions de lei — reste à l’État.
Pour récupérer son argent, il devrait vivre 119 ans et deux mois. En comptant la pension qu’il touche effectivement en main, 122 ans et sept mois. Et si l’État ne lui versait que la pension publique, sans le Pilier II, 136 ans !
C’est simple, c’est de l’arithmétique. D’où le titre : le retraité n’est pas un assisté social qui vit de la charité du budget. C’est un créancier qui a prêté à l’État, sans intérêts, pendant 45 ans — et un donateur qui lui laisse, à la fin, tout ce qu’il n’aura pas eu le temps d’encaisser.
Je laisse ci-dessous, pour les curieux, la démonstration détaillée — avec tous les chiffres et toutes les hypothèses à découvert.
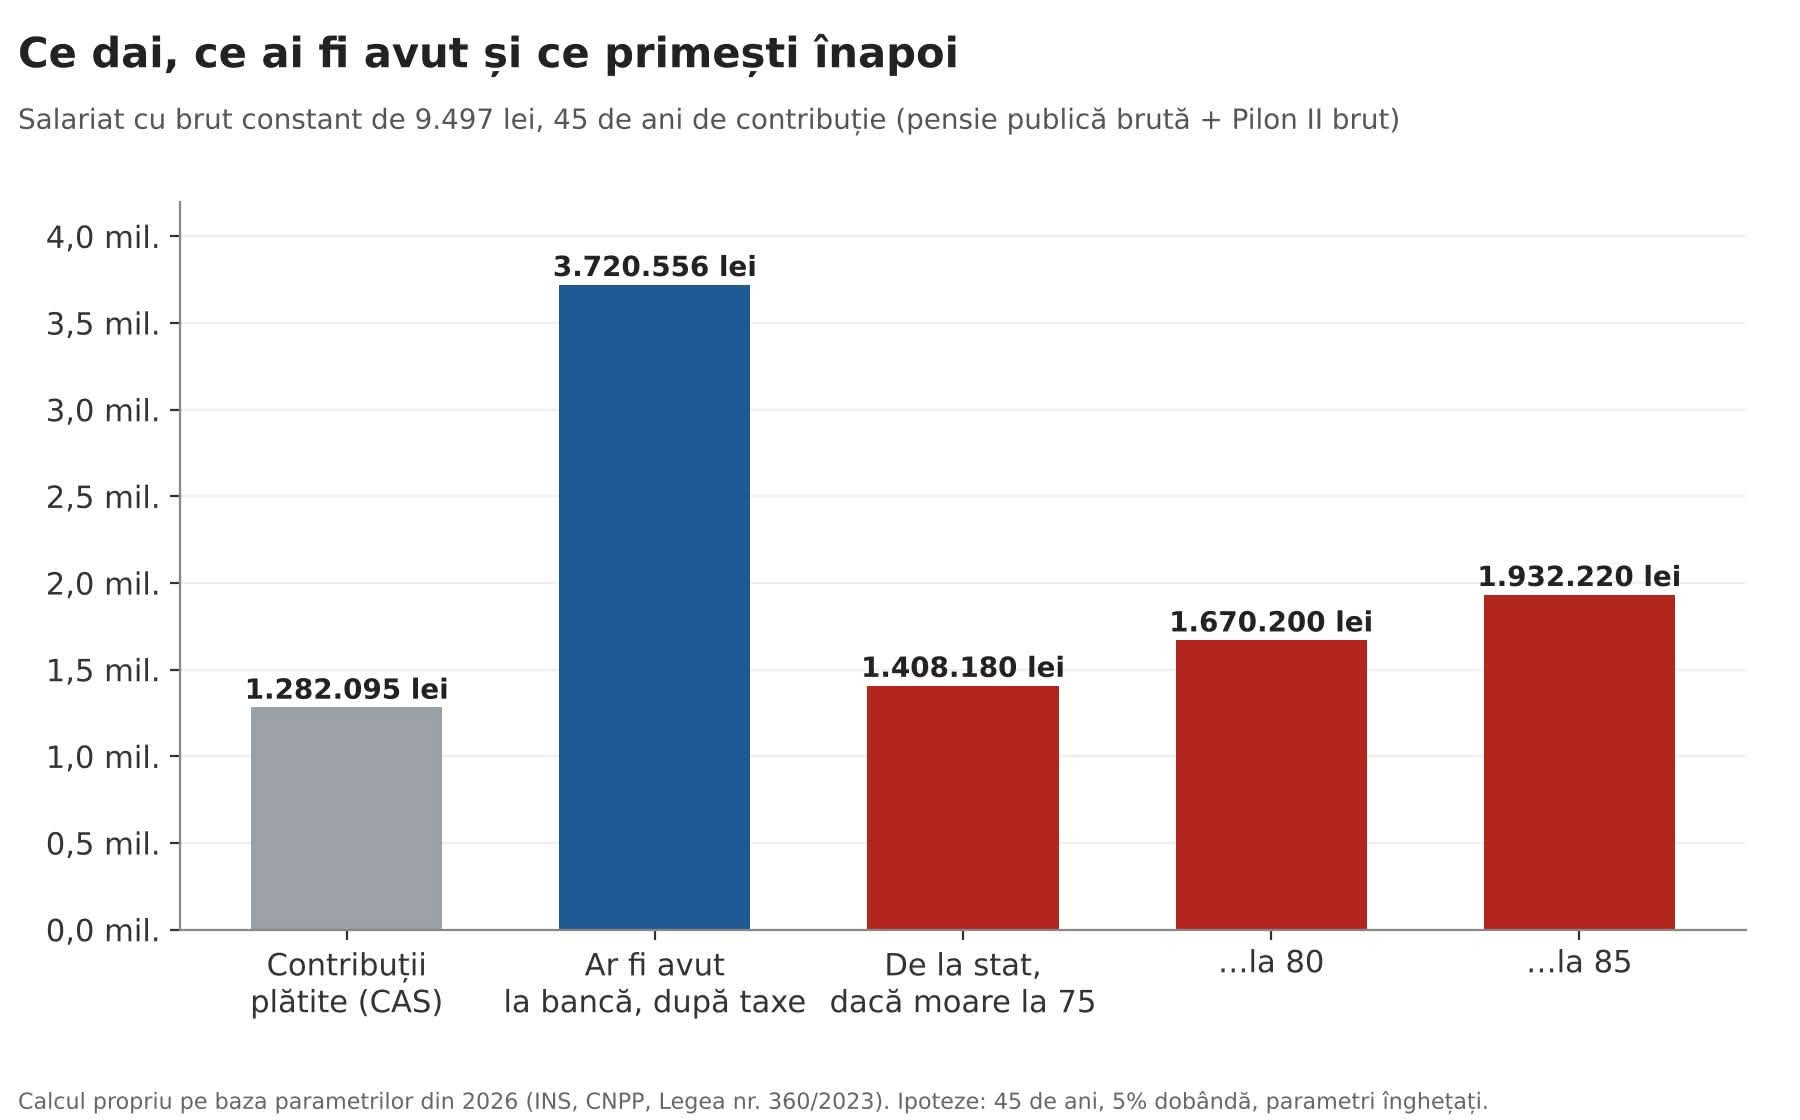
Pourquoi les retraités NE SONT PAS des assistés sociaux :
De plus en plus souvent nous entendons, de la bouche des gouvernants et des « analystes » de service, que les retraites « pèsent sur le budget », que les retraités « vivent du travail des actifs », que le système « les entretient ». Ce discours n’est pas fortuit : il prépare le contribuable à accepter des gels, des « corrections » et des reports, comme si la pension était une aumône et non une dette.
L’assisté social reçoit une aide pour laquelle il n’a pas cotisé — et l’État fait bien de la lui donner, car tel est le rôle d’un État social.
Le retraité, lui, a payé. Il a payé mois après mois, 45 ans durant, avant de recevoir un seul leu. La Constitution ne range pas la pension au chapitre de l’aumône, mais à celui des droits : l’article 47, alinéa 2 dispose que les citoyens ont droit à une pension et aux autres formes d’assurances sociales prévues par la loi. Et la loi no 360/2023 fonde le système public sur le principe de contributivité — la pension se calcule d’après ce que tu as versé.
Dès lors, la bonne question n’est pas « combien le retraité coûte-t-il à l’État ? », mais « combien l’État doit-il au retraité — et quelle part de cette dette ne paiera-t-il jamais ? » C’est à cela que répondent les chiffres ci-dessous.
Créancier : l’État lui rend, par mensualités, exactement ce qu’il a pris — sans intérêts
Sur les 2 374,25 lei versés chaque mois, 1 923,14 lei vont au système public (Pilier I) et 451,11 lei au Pilier II [2]. En 45 ans, la seule part publique atteint 1 038 497 lei. Voilà le « prêt » que l’homme a consenti à l’État.
L’État le rembourse par mensualités de 4 367 lei bruts. En valeur nominale — sans un leu d’intérêts pour les 45 ans pendant lesquels il s’est servi de cet argent — seulement à la 238e pension, soit à 84 ans et 10 mois. Si l’on compte la pension qu’il encaisse effectivement, après que l’État en a repris la contribution santé et l’impôt (quelque 260 lei par mois), la récupération vient à la 253e pension : 86 ans et un mois.
Mettez maintenant à côté les données d’Eurostat pour 2024 : un Roumain de 65 ans a encore, en moyenne, 15,1 années à vivre ; une Roumaine, 19,1. Autrement dit, l’homme meurt, statistiquement, vers 80 ans, la femme vers 84. Ainsi, le Roumain ordinaire au salaire moyen ne vit même pas assez pour revoir la somme nominale qu’il a donnée — à plus forte raison les intérêts !
N’importe quelle banque au monde qui restituerait un dépôt après 45 ans, sans intérêts, par mensualités que le déposant n’a pas le temps d’encaisser, serait fermée par les autorités le jour même. L’État le fait et appelle cela « solidarité ».
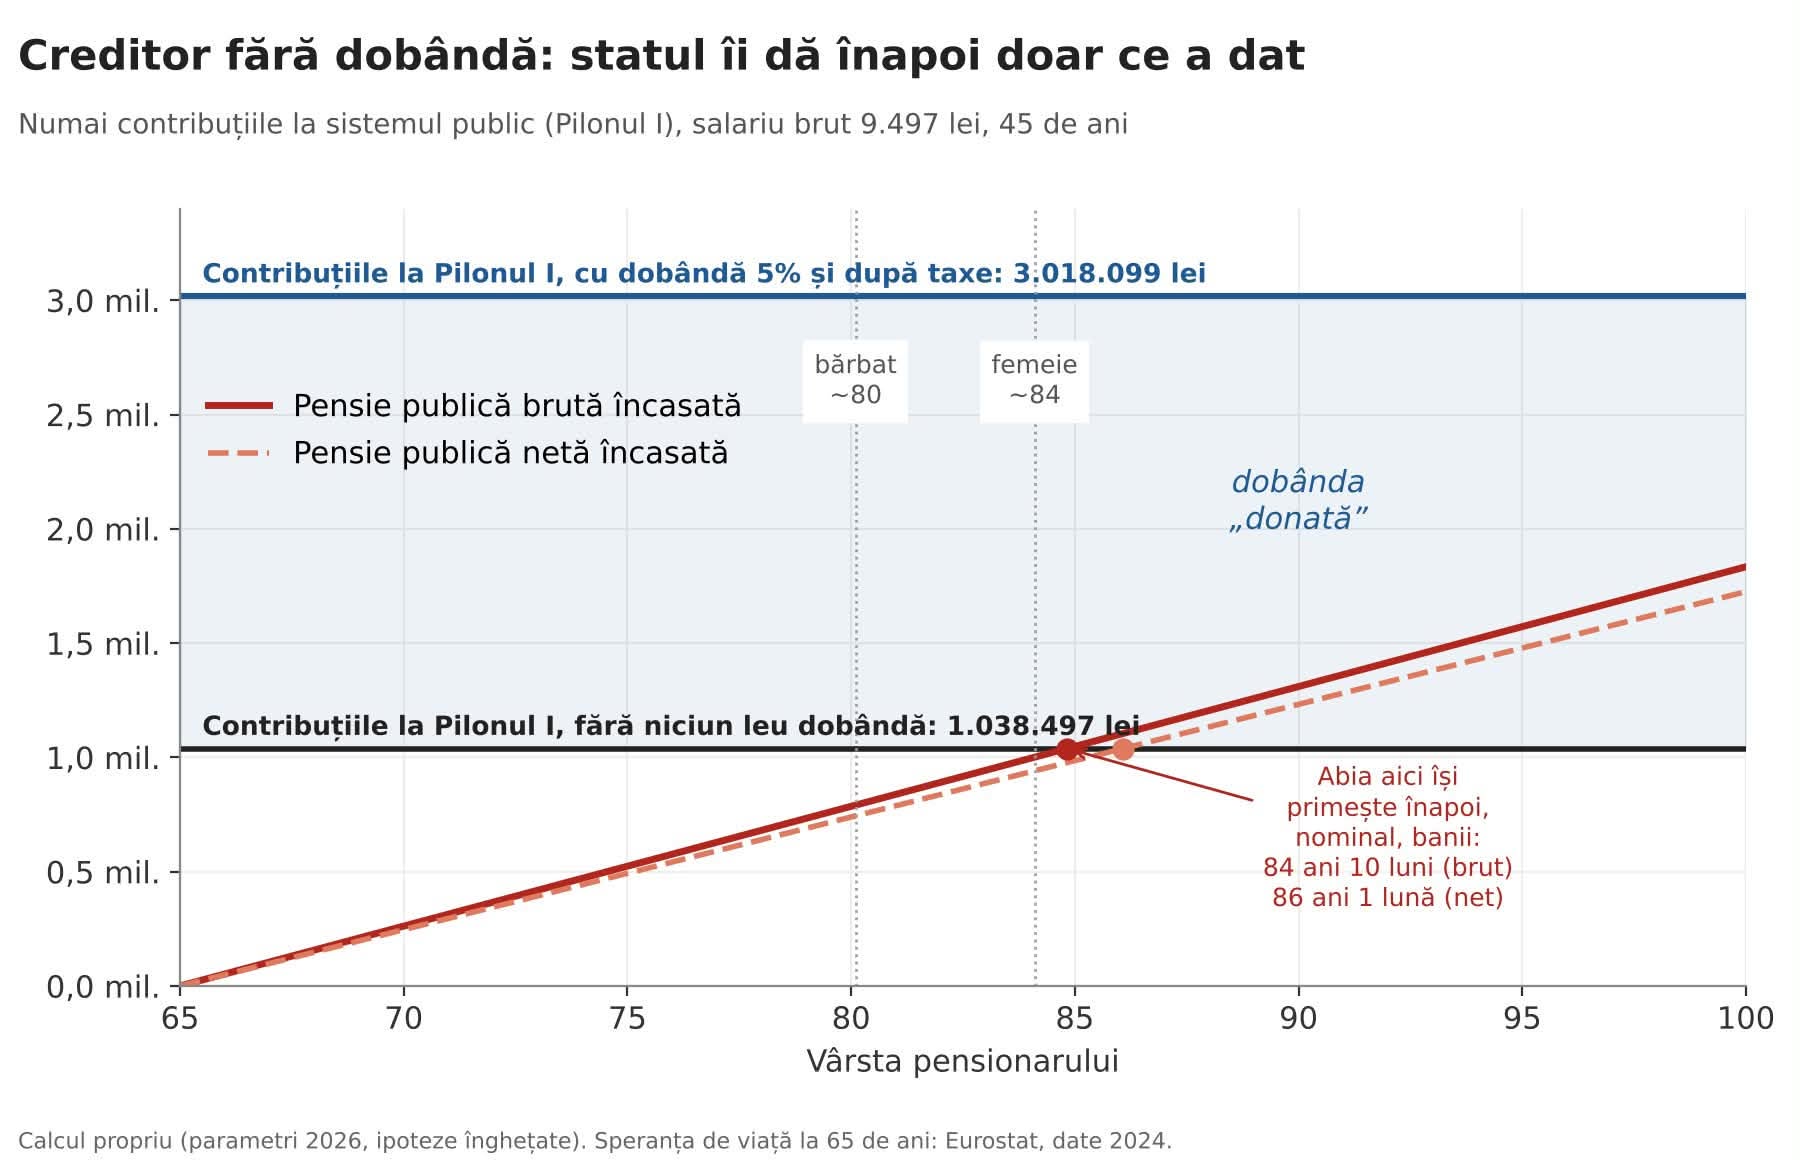
(Graphique 2. Créancier sans intérêts : quand l’homme récupère, en valeur nominale, l’argent versé au Pilier I)
Donateur : tout ce qu’aurait produit son argent reste à l’État
Ces mêmes 1 038 497 lei du Pilier I, placés en banque à 5 % par an, après impôt et contribution santé, seraient devenus 3 018 099 lei. L’écart de près de deux millions de lei, ce sont les intérêts que l’homme donne à l’État — sans avoir signé le moindre acte de donation et sans avoir jamais été consulté.
Et si l’on compte la pension en main, et non brute, la donation monte à 2 343 543 lei (à 75 ans), 2 097 107 lei (à 80 ans) et 1 850 671 lei (à 85 ans).
Par mois : le capital bancaire lui aurait permis de dépenser 15 502 lei par mois pendant 20 ans, sans un leu d’intérêts après la retraite. L’État lui donne, Pilier II réparti sur la même période compris, 8 051 lei. L’écart : 7 451 lei chaque mois — presque deux pensions publiques de plus, qu’il ne verra jamais.
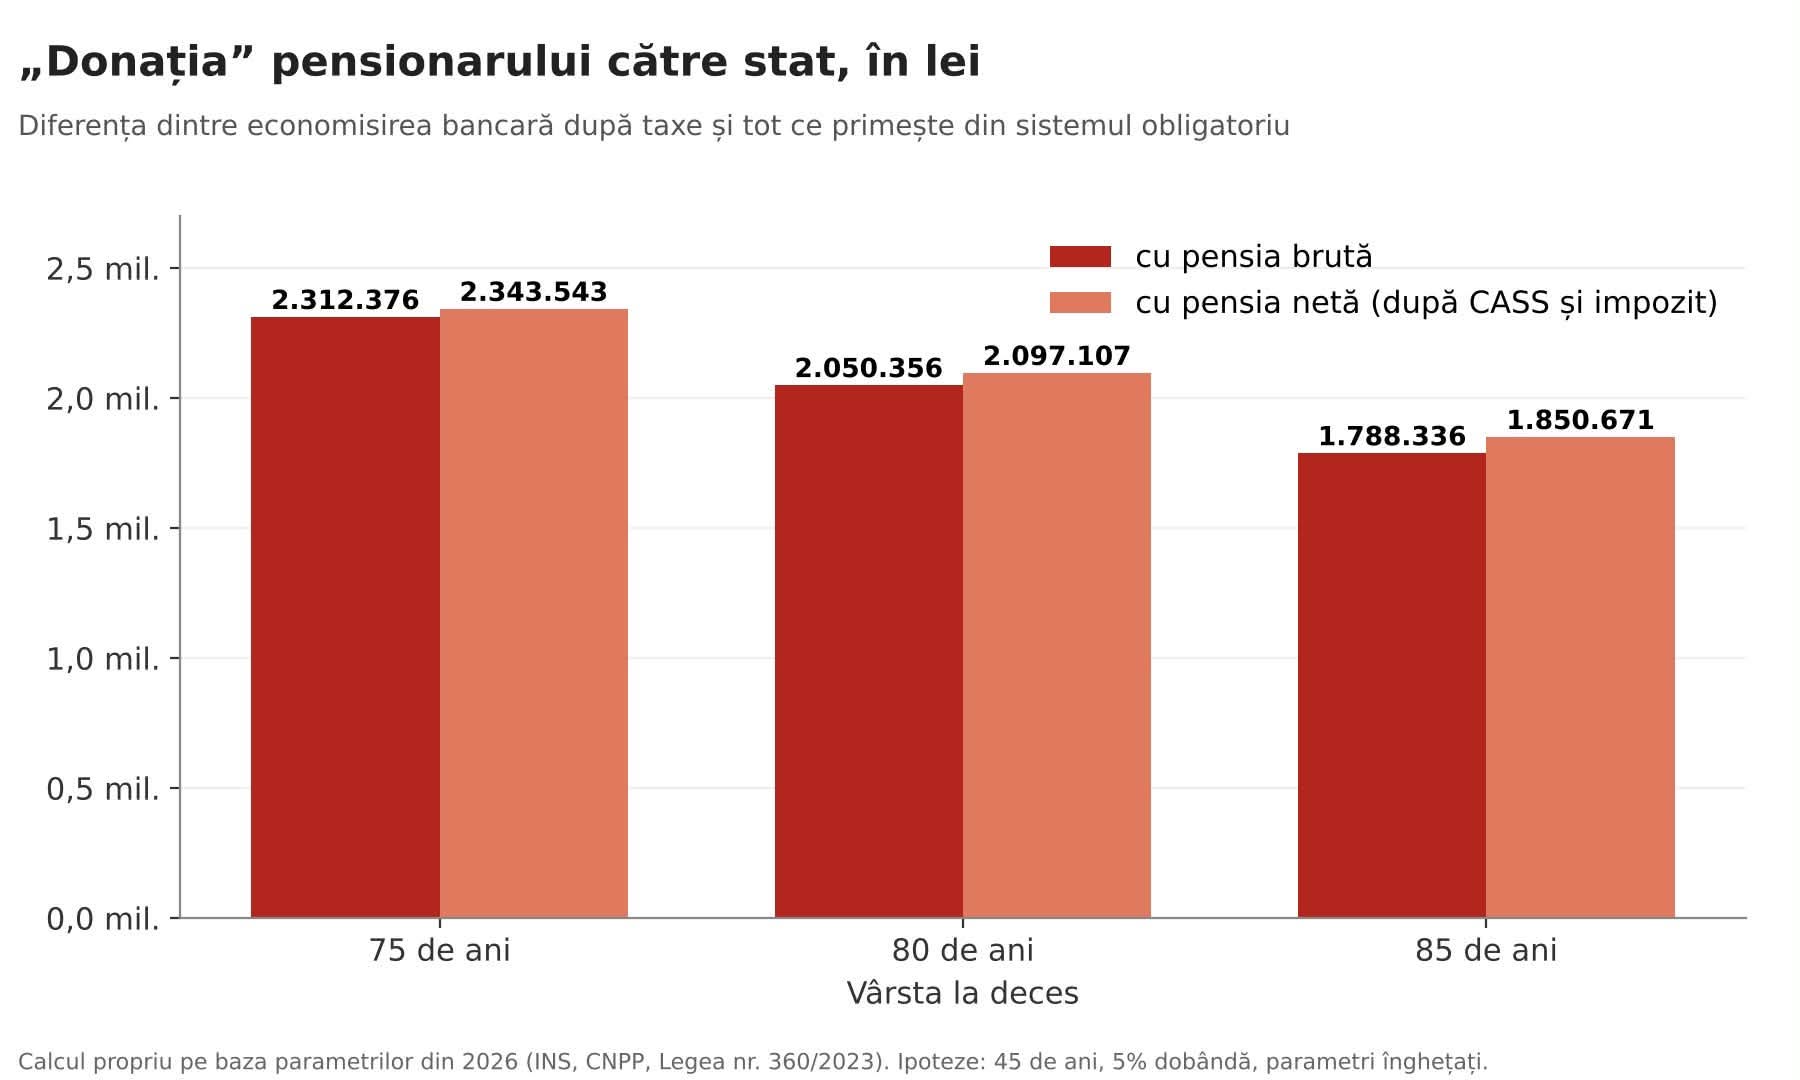
(Graphique 3. La « donation » du retraité à l’État, selon l’âge du décès)
À quel âge le retraité roumain récupère-t-il son argent ? À un âge que personne n’atteint !
Le compte est un seul : du capital bancaire de 3 720 556 lei nous retranchons les 884 140 lei du Pilier II et divisons le reste par la pension mensuelle de 4 367 lei. Il vient 649,5 mois. L’égalité survient à la 650e pension — après 54 ans et deux mois de retraite, soit à 119 ans et deux mois.
Avec la pension nette de 4 107,27 lei, l’égalité survient à la 691e pension — 122 ans et sept mois. La personne la plus âgée jamais attestée, la Française Jeanne Calment, est morte à 122 ans et cinq mois. Notre retraité au salaire moyen devrait la dépasser — et il n’arriverait encore qu’à égalité avec la banque !
Et si nous laissons de côté le Pilier II pour ne comparer que la pension publique à l’épargne intégrale, le seuil est dépassé à la 852e pension, vers 136 ans
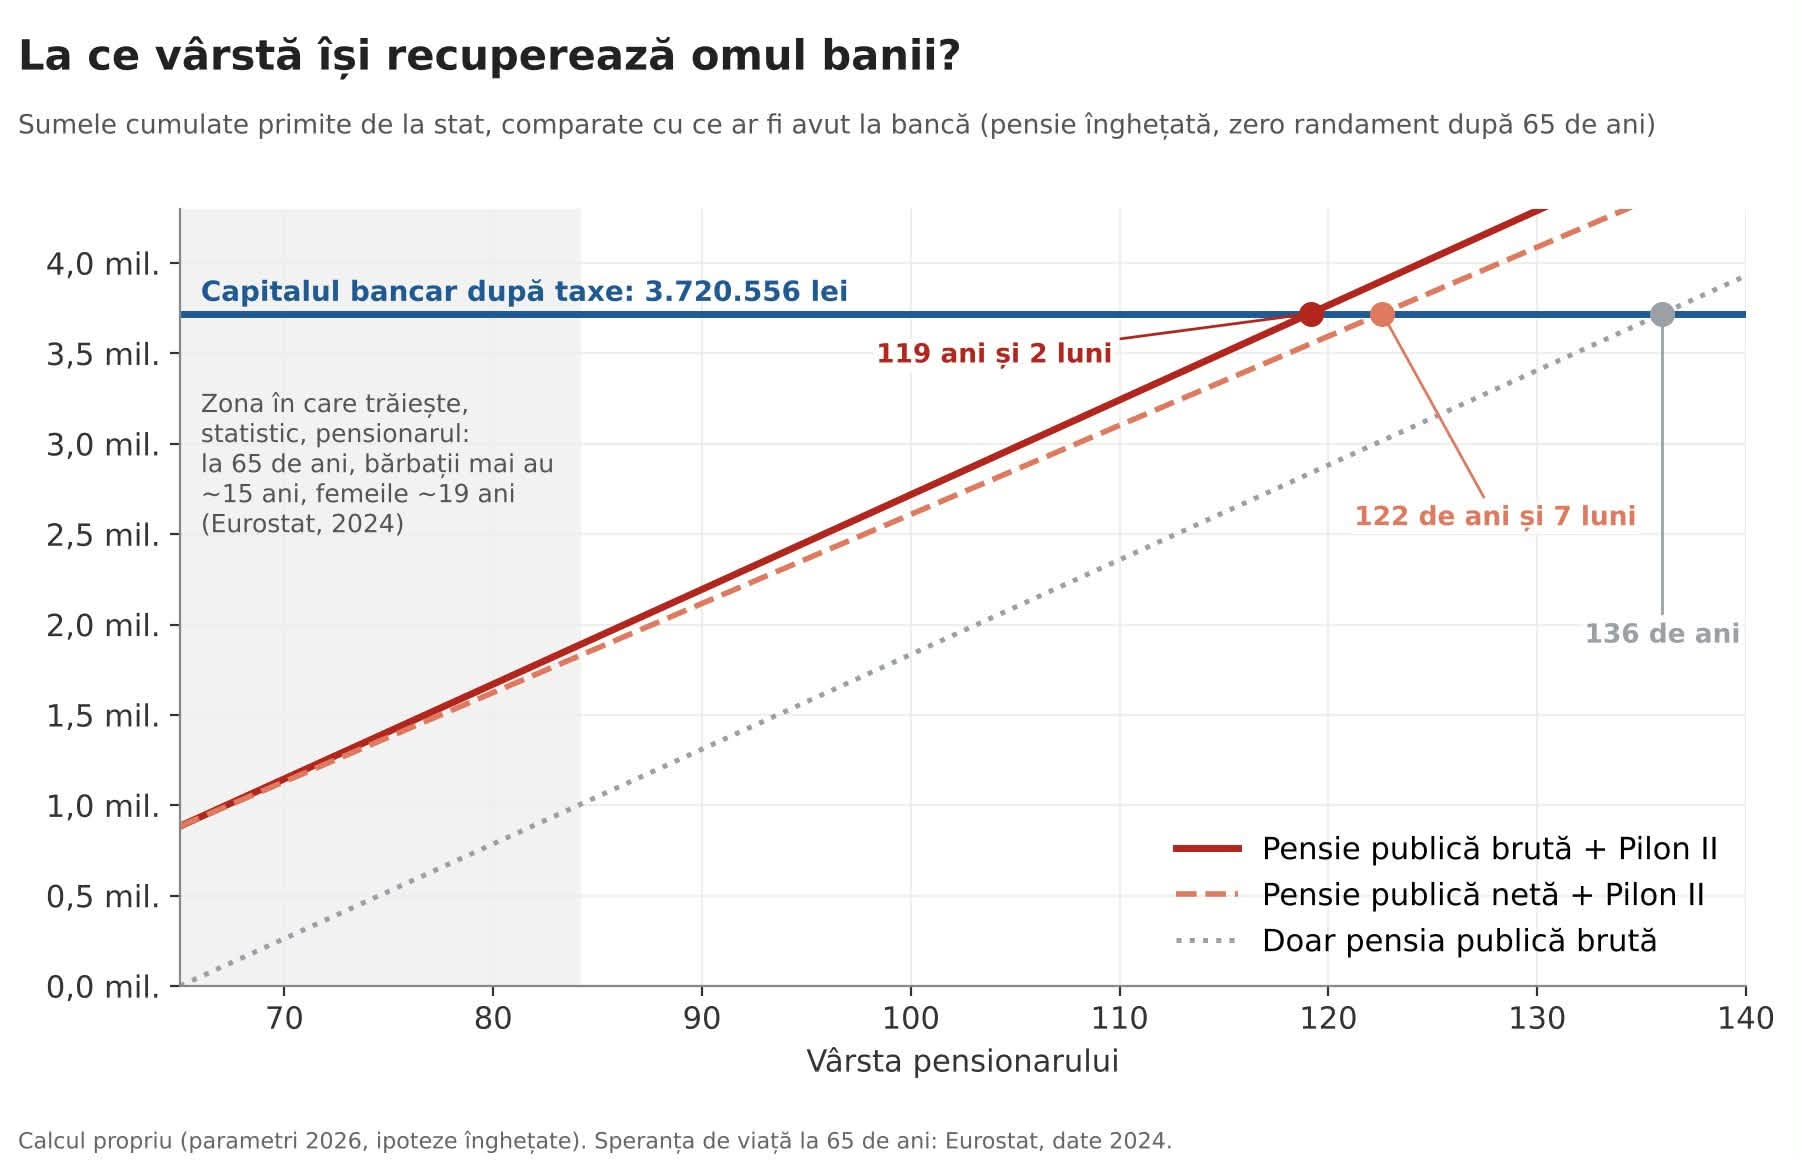
(Graphique 4. L’âge auquel les sommes reçues de l’État égalent l’épargne bancaire)
Plus tu gagnes, plus tu donnes
Mis à côté du calcul d’hier, le résultat est éloquent :
Les cotisations sont multipliées par 2,3 ; la donation par 2,4 à 2,8 ; et l’âge auquel tu récupères ton argent monte de 14 ans. Autrement dit, celui qui travaille davantage et qui est mieux payé est aussi le plus « généreux » envers l’État.
Soyons honnêtes jusqu’au bout : une partie de l’explication tient à la formule même de la pension. Les points de stabilité — 16,25 pour 45 ans — sont les mêmes pour tous, de sorte qu’ils pèsent davantage sur une petite pension que sur une grande ; de plus, le facteur de correction pour la participation au Pilier II réduit le pointage. Cela signifie qu’une partie de la « donation » du salarié moyen va, par le système, au collègue à petit salaire. Ce serait même une belle chose — si l’État le disait ouvertement et n’usait pas précisément de cette solidarité comme argument pour faire des retraités « un fardeau ».
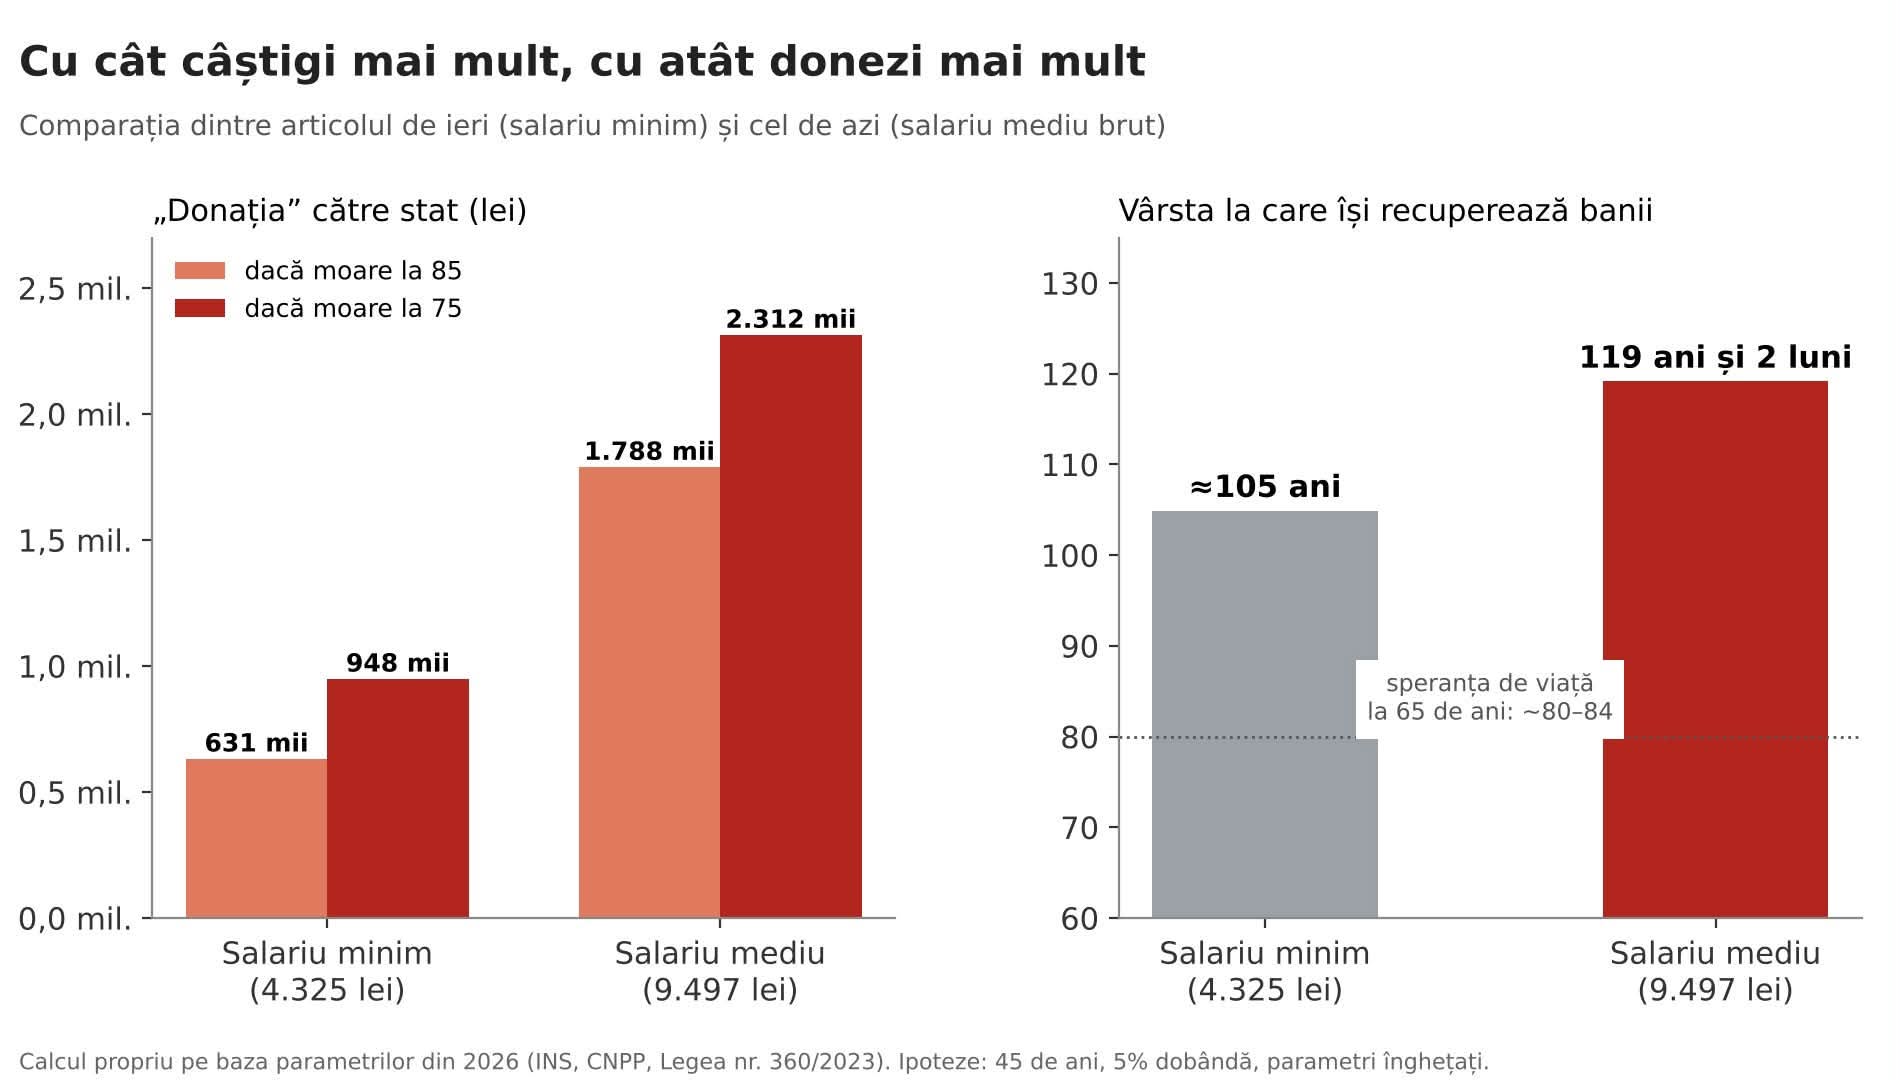
(Graphique 5. Le salaire minimum face au salaire moyen : la donation et l’âge de récupération)
Une précision honnête à l’égard de l’article d’hier — et ce qui demeure vrai
Hier j’ai écrit que, si l’homme meurt la première année de sa retraite, l’État « garde » tout ce qu’il a versé. Je dois préciser : l’argent du Pilier II, l’État ne le garde pas — c’est un actif personnel qui revient aux héritiers, conformément à la loi. Dans le cas d’aujourd’hui, cela représente les quelque 884 000 lei accumulés à partir de 243 598 lei de cotisations.
Demeure toutefois vrai — et c’est assez grave — tout le reste. Les 1 038 497 lei versés au Pilier I ne forment pas un compte transmissible par succession. Si l’homme meurt après exactement un an de retraite, il a encaissé 52 404 lei bruts. L’écart de 986 093 lei ne va pas à ses enfants, il reste dans le système. La loi prévoit, sous certaines conditions, une pension de réversion et une allocation de décès — mais ce ne sont pas une restitution ; c’est là encore une « protection » accordée selon les règles et à la mesure de l’État.
Les hypothèses, à découvert :
- salaire brut constant de 9 497 lei (Institut national de la statistique, août 2026), 45 années de cotisation, entre 20 et 65 ans, sans interruption ;
- cotisation d’assurance sociale de 25 %, dont 4,75 points de pourcentage au Pilier II et 20,25 points au système public ;
- taux d’intérêt brut annuel effectif constant de 5 %, appliqué mensuellement (≈ 0,4074 % par mois), dépôts à la fin de chaque mois, sans frais bancaires ;
- impôt de 10 % sur les intérêts, retenu à chaque crédit (290 650 lei au total) ; contribution santé sur les intérêts selon les plafonds de 2026 — 24 300, 48 600 et 97 200 lei, avec des obligations de 2 430, 4 860 et 9 720 lei — apparaissant à partir des années 15, 24 et 36 respectivement (177 390 lei au total) ;
- la pension : 9 497 ÷ 9 192 × 0,81 ≈ 0,8369 point par an × 45 ans = 37,66 points, plus 16,25 points de stabilité = 53,91 points × 81 lei = 4 367 lei bruts, arrondis en faveur du retraité ;
- la pension nette : contribution santé de 136,70 lei et impôt de 123,03 lei, soit 4 107,27 lei ;
- Pilier II : 451,11 lei par mois à 5 % par an, soit 884 140 lei bruts, avant taxes et commissions ;
- après 65 ans : la pension reste gelée, et ni le capital bancaire ni le Pilier II ne produisent plus de rendement.
Je sais, l’objection vient aussitôt : la pension est indexée, les taux varient, l’inflation ronge tout. C’est vrai — et qui le souhaite peut refaire le calcul avec d’autres hypothèses ; je les ai toutes laissées à découvert précisément pour cela. Mais l’indexation n’est pas un cadeau : c’est la tentative, le plus souvent partielle, de conserver au retraité le pouvoir d’achat d’un argent que l’État a utilisé gratuitement pendant 45 ans. Et les protections d’invalidité et de réversion, que je n’ai pas évaluées en argent, sont réelles et je les porte honnêtement à la colonne de l’État. Reste que l’État nous montre, à son tour, les chiffres.
(Et, comme hier, le calcul ne tient pas compte du « caractère social » du système — le fait que les cotisations d’aujourd’hui paient les pensions d’aujourd’hui. Nous comparons seulement ce que le citoyen roumain a donné et ce qu’il reçoit.)
*
La conclusion — cette fois sans les gants de la « correction politique »
Un Roumain payé toute sa vie au salaire moyen brut de 9 497 lei, laissé libre de placer sa cotisation en banque à 5 % par an, serait parti à la retraite, après 45 ans, avec 3,72 millions de lei sur son compte. Nets — après que l’État eut déjà prélevé son impôt sur les intérêts et sa contribution santé !
Le système obligatoire — pension publique plus Pilier II, comptés tous deux bruts, c’est-à-dire dans la variante la plus favorable à l’État — lui donne de 1,79 à 2,31 millions de lei de moins, selon qu’il meurt à 85 ou à 75 ans. Voilà la donation. Personne ne lui a demandé s’il voulait la faire.
Pour revoir son argent, il devrait vivre jusqu’à 119 ans et deux mois. Et si l’on compte la pension telle qu’il la reçoit effectivement, après que l’État en a repris la contribution santé et l’impôt, seulement à la 691e pension — à 122 ans et sept mois. Plus que n’a jamais vécu aucun être humain attesté sur cette terre. Ce sont des seuils nominaux, liés à la pension gelée et à un argent gardé sans intérêts après 65 ans ; changez les hypothèses et l’âge se déplace. Mais j’attends qu’on nous montre un scénario réaliste où le retraité récupère son argent, et à quel âge…
*
Le retraité roumain n’est donc pas un assisté social qui « vit du budget de l’État ». C’est un créancier qui a prêté à l’État son argent, sans intérêts, pendant 45 ans, et que l’État paie par mensualités que, statistiquement, il n’a pas le temps d’encaisser. Et c’est un donateur qui laisse à l’État, à la fin, entre 1,8 et 2,3 millions de lei — sans acte de donation, sans notaire et sans avoir été consulté.
Et celui qui le traite de « fardeau » ou bien ne sait pas compter, ou bien le sait trop bien… et c’est un parfait gredin !
Propre État social, cette Roumanie ! L’article 1er, alinéa 3 de la Constitution dit que la Roumanie est un État de droit, démocratique et social. Dans la IIe République, « social » en est venu à signifier que l’homme donne, que l’État prend — et qu’à la fin c’est encore l’homme qu’on fait se sentir débiteur.
Le citoyen a le droit de voir ces chiffres noir sur blanc et qu’on lui dise en toute transparence ce que lui coûte la cotisation obligatoire et ce qu’il reçoit, en fait, en échange !!! Qu’il reçoive au moins cela en retour de la « donation » faite à l’État roumain !
Voir la publication sur FacebookL’adresse permanente de la publication originale, telle qu’elle a paru sur la page de l’auteur.
Commentaires
Dites votre mot. Les commentaires paraissent une fois approuvés.